Dónde vive un cheque
Un cheque que entra no es plata en el banco: es un valor en cartera, y por eso tiene diarios propios.
Al instalar el plan de cuentas argentino, Odoo crea solo dos diarios de tipo Efectivo que no hay que tocar: Cheques de terceros y Cheques de terceros rechazados. Vienen armados de fábrica, con los métodos de pago de cheque ya habilitados y con las cuentas pendientes asignadas —las del prefijo 1.1.1.02., que se explican en el Manual «Pagos y cuentas pendientes»—.
Esos dos diarios son la cartera de valores. Cuando un cliente entrega un cheque, el cobro no se registra por el diario del banco, y no es una convención: Odoo directamente no lo permite. Los tres métodos de cheque de terceros están restringidos a diarios de tipo Efectivo, así que en la ficha de un diario de Banco ni siquiera aparecen en la lista desplegable. Al revés pasa lo mismo: Cheques Propios y Cheques de terceros devueltos son exclusivos de los diarios de tipo Banco.
La lógica atrás de eso es contable, no informática. Un cheque de tercero recibido todavía no es saldo bancario: es un derecho de cobro que la empresa tiene en la mano. Recién se convierte en plata en el banco cuando se lo deposita y el banco lo acredita. Si el cobro entrara por el diario del banco, el saldo contable del banco mostraría plata que todavía no está.
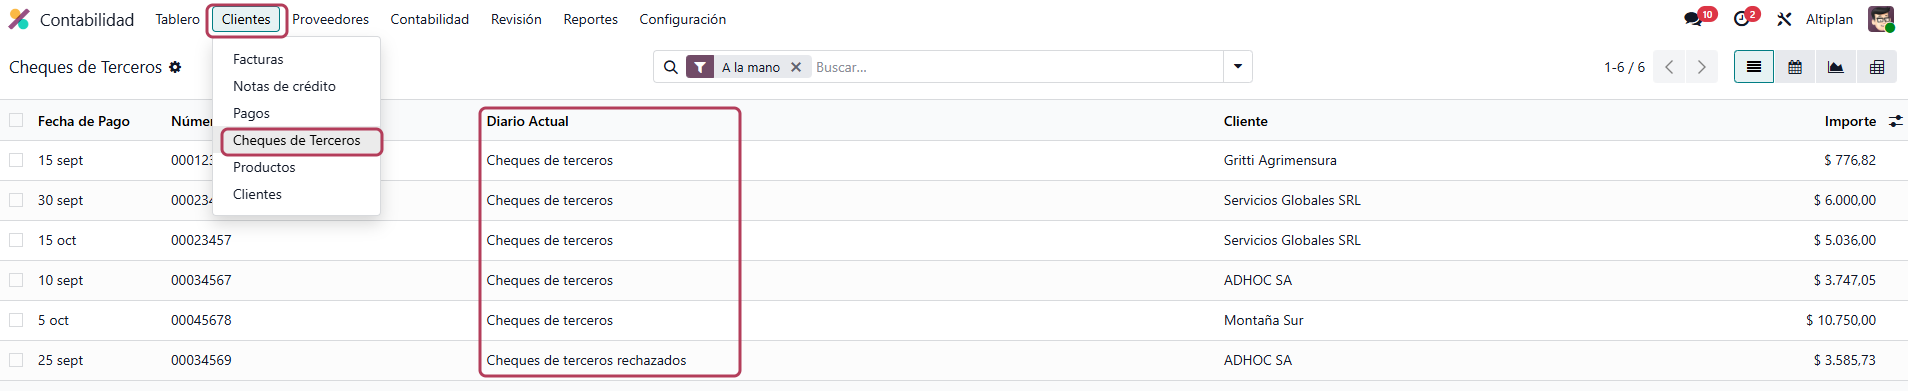
Los dos listados están en el menú superior: los que entran, en Contabilidad > Clientes > Cheques de Terceros; los que emite la empresa, en Contabilidad > Proveedores > Cheques Propios.
Recibir un cheque de un cliente
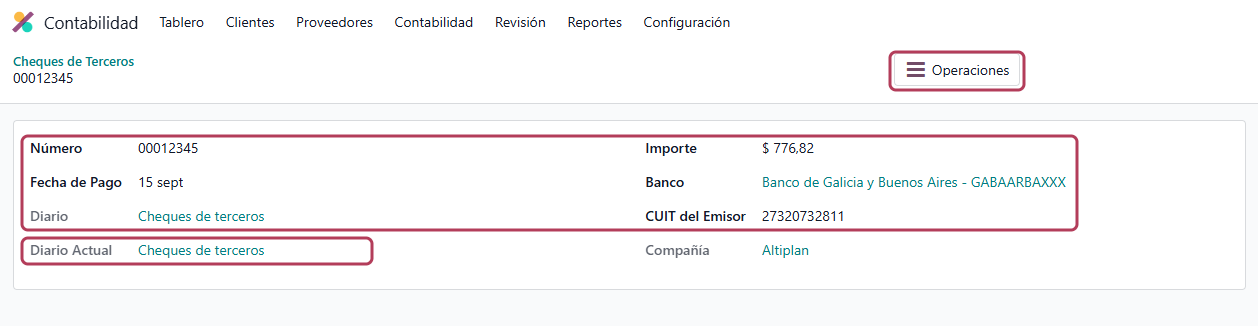
El cheque nace acá, con sus datos cargados. Todo lo que venga después se apoya en esta pantalla.
Se registra como cualquier cobro —desde la factura con el botón Pagar, o como pago suelto— pero con dos elecciones que no son opcionales: el Diario tiene que ser Cheques de terceros y el Método de pago tiene que ser Nuevo cheque de Terceros Existente. Ese método es el único que crea un cheque nuevo en el sistema.
Al elegirlo aparece la pestaña Cheques con una tabla donde se cargan los valores. Se pueden poner varios en un mismo cobro: el importe del pago se calcula solo como la suma de los cheques, no se escribe a mano.
| Dato | Qué es y qué controla Odoo |
|---|---|
| Número | El número del cheque. Al salir del campo se completa solo a ocho dígitos con ceros adelante: si se tipea 1234, queda 00001234. |
| Banco | El banco del librador. Viene propuesto con el primer banco cargado en la ficha del cliente; se puede cambiar. |
| CUIT del Emisor | El CUIT de quien libró el cheque. Viene propuesto con el del cliente. Odoo le saca guiones y puntos y después lo valida como CUIT argentino: si no es válido, no deja guardar. |
| Fecha de Pago | La fecha de acreditación del cheque, que en un diferido no es la de hoy. Es el dato que después arma la previsión de cobros. |
| Importe | Tiene que ser mayor que cero. Un cheque en cero no se guarda. |
Esos controles no son burocracia. El CUIT y el número bien cargados son lo que después hace funcionar el aviso de cheque repetido, y la fecha de pago es lo que permite ver por calendario qué se acredita cada día.
Qué se puede hacer con un cheque en cartera
Un cheque de terceros no tiene estado: tiene ubicación. Esa ubicación se llama Diario Actual.
Abrí un cheque de terceros y vas a ver que no tiene barra de estados como una factura. Lo que tiene es el campo Diario Actual, la columna más importante de todo el circuito: dice dónde está parado el cheque en este momento. Mientras dice «Cheques de terceros», el cheque está en la caja de la empresa. Si dice el nombre del banco, está depositado. Si dice «Cheques de terceros rechazados», rebotó. Y si está vacío, el cheque salió de la empresa: se lo endosó a un proveedor.
Sobre un cheque en cartera se pueden hacer cuatro cosas, y todas se registran como pagos:
- Endosarlo a un proveedor: pago saliente desde el diario Cheques de terceros con el método Cheque de Terceros Existente. El Diario Actual queda vacío.
- Depositarlo en el banco: una transferencia del diario de cheques al diario del banco. Se explica en la sección 5.
- Registrarlo como rechazado: una transferencia al diario Cheques de terceros rechazados. El cheque no desaparece: cambia de lugar y queda a la vista.
- Recibirlo de vuelta: pago entrante con Cheque de Terceros Existente, para cuando un proveedor devuelve un cheque que se le había endosado.
La regla que gobierna el Diario Actual es simple: manda la última operación registrada. Si la última fue entrante, el Diario Actual es el diario de esa operación; si fue saliente, queda vacío. Para ver la historia completa está el botón Operaciones arriba de la ficha, que abre la lista de todos los movimientos del cheque con fecha, número de pago, tipo y diario. Al lado hay dos botones más de auditoría: Asiento Contable y, cuando el cheque ya cerró, Movimiento conciliado.
Por qué un cheque no aparece cuando se lo quiere usar
La consulta número uno del circuito: «el cheque está cargado pero no me lo lista».
Cuando se elige el método Cheque de Terceros Existente, la lista de cheques disponibles no muestra toda la cartera: está filtrada según la operación que se esté haciendo. Y el filtro no se ve en pantalla, así que parece que el cheque se perdió.
| Si el pago es… | Solo se listan los cheques… |
|---|---|
| Saliente (endosar, depositar, transferir) | cuyo Diario Actual es exactamente el diario elegido en el pago. |
| Entrante (recibir de vuelta) | que no tienen Diario Actual, es decir, los que ya salieron de la empresa. |
De ahí salen las dos respuestas de siempre. Si el cheque no aparece en un pago saliente, está parado en otro diario: hay que abrir el listado de cheques de terceros, mirar la columna Diario Actual y elegir ese diario en el pago. Y si no aparece en un pago entrante, es porque todavía está en cartera: un cheque que nunca salió no se puede «recibir» otra vez.
Hay un segundo filtro que también achica la lista: la moneda. No se pueden mezclar cheques de monedas distintas en un mismo pago, y el pago adopta la moneda del primer cheque seleccionado. Si en cartera conviven cheques en pesos y en dólares, cada depósito hay que hacerlo por separado.
Mover varios cheques de una vez
El asistente que se usa para depositar una tanda en el banco o para mandar los rebotados a su diario.
En Contabilidad > Clientes > Cheques de Terceros se tildan los cheques que se quieren mover y aparece arriba del listado el botón Transferir Cheque. Antes de abrirse, el asistente hace cuatro controles, y si alguno falla no deja seguir: todos los seleccionados tienen que ser cheques de terceros, tienen que estar contabilizados, tienen que estar todos en el mismo diario y a la mano, y tienen que ser todos de la misma moneda.
La ventana pide tres datos: Diario de Destino —obligatorio, y no puede ser el mismo diario de origen—, Fecha de Pago y Memo. Se confirma con Crear Transferencia.
Lo que genera no es un asiento suelto sino dos pagos: uno saliente del diario donde estaban los cheques y otro entrante en el diario de destino, conciliados entre sí. Cada uno queda con un mensaje en su historial que enlaza al otro, así que la operación siempre se puede reconstruir.
Es el mismo asistente para los dos usos habituales. Con destino al diario del banco deposita la tanda: a partir de ahí el Diario Actual de esos cheques pasa a ser el banco y dejan de figurar en el filtro A la mano, que es el que viene aplicado por defecto en el listado. Con destino a Cheques de terceros rechazados, registra el rebote.
Cheques propios
Los que emite la empresa. Acá sí hay estados, porque el cheque nace, se entrega y se debita.
Se pagan con el método Cheques Propios, que es saliente y vive únicamente en los diarios de tipo Banco —el de la cuenta contra la que se libra el cheque—. Ese método se puede agregar varias veces al mismo diario, lo que permite tener una línea por chequera. Al elegirlo aparece la misma pestaña Cheques, pero sin las columnas de Banco ni CUIT del Emisor: son datos de la propia empresa.
El Número se escribe a mano, cheque por cheque. La localización argentina no trae numeración automática de chequera: lo único que hace Odoo es completar el número a ocho dígitos con ceros adelante. La Fecha de Pago del cheque es la fecha de acreditación, y no es decorativa: viaja al asiento como fecha de vencimiento de la línea, que es lo que después arma la previsión de egresos. Si un mismo pago se cancela con más de un cheque, Odoo genera un asiento adicional con una línea por cheque —cada una con su número y su fecha— y lo concilia contra la línea original. Es esperable: sirve para seguir cada cheque por separado.
A diferencia de los de terceros, un cheque propio sí tiene barra de estado, el Estado de Emisión:
| Estado | Qué significa |
|---|---|
| Entregado | El cheque salió pero el banco todavía no lo debitó. Es el filtro que viene aplicado por defecto en el listado. |
| Debitado | El banco lo pagó y la línea se concilió contra el extracto. El circuito cerró. |
| Anulado | Se lo dio de baja con el botón Anular Cheque. |
El botón Anular Cheque aparece solo mientras el cheque está Entregado. Lo que hace es desconciliar el pago de su factura, generar un asiento que revierte el movimiento y volver a abrir la deuda con el proveedor. Y hay un efecto que conviene saber de antemano: en cuanto un cheque queda Debitado o Anulado, el pago que lo generó ya no se puede cancelar ni volver a borrador. Odoo lo rechaza y muestra la lista de los cheques que lo impiden. Tampoco se puede borrar la línea de un cheque si el pago dejó el estado borrador.
El recuadro rojo que frena el pago
Seis mensajes que no son sugerencias: mientras estén, el pago no se confirma.
Cuando algo no cierra en un pago con cheques, arriba de la ficha aparece un recuadro rojo con la lista de problemas. No es un aviso informativo: esos mismos mensajes bloquean la confirmación del pago. Son la principal fuente de consultas del circuito, así que conviene tenerlos identificados.
| Mensaje | Qué pasó |
|---|---|
| «La moneda del pago y la moneda del cheque deben ser la misma.» | Se cambió la moneda del pago después de cargar los cheques, o se mezclaron monedas. |
| «El monto del pago no coincide con el monto del cheque seleccionado.» | El importe del pago quedó desfasado de la suma de los cheques. El propio mensaje sugiere la salida: destildar el cheque y volver a tildarlo. |
| «Los cheques seleccionados … no están publicados.» | Se está queriendo mover un cheque cuyo pago de origen todavía está en borrador. |
| «Algunos cheques ya no están en el diario, parece que han sido movidos por otro pago.» | Otra persona movió ese cheque mientras este pago estaba abierto. |
| «Algunos cheques ya están en mano y no se pueden volver a recibir.» | Se está intentando recibir un cheque que nunca salió de la empresa. |
| Fecha anterior a la última operación | La fecha del pago es anterior a la última operación registrada de ese cheque. Hay que corregir la fecha. |
Hay un séptimo mensaje que se comporta distinto, y la diferencia importa: el de cheque duplicado. Si al cargar un cheque de tercero ya existe otro con el mismo número, el mismo banco y el mismo CUIT del emisor, Odoo lo avisa en el mismo recuadro y lista los otros pagos donde aparece, pero deja seguir: entre distintos libradores puede haber coincidencias legítimas. En los cheques propios el control es absoluto: no pueden convivir dos cheques entregados con el mismo número dentro del mismo método de pago, y el sistema rechaza el segundo. Tiene sentido: la chequera propia la numera la empresa, la ajena no.